Domain e-rechnungen.de kaufen?
Wir ziehen mit dem Projekt
e-rechnungen.de um.
Sind Sie am Kauf der Domain
e-rechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain e-rechnungen.de kaufen?
Wann habe ich die Regelaltersgrenze erreicht?
"Wann habe ich die Regelaltersgrenze erreicht?" Die Regelaltersgrenze in Deutschland liegt derzeit bei 67 Jahren. Um herauszufinden, wann du diese erreichen wirst, musst du dein Geburtsdatum kennen. Anhand dieses Datums kannst du berechnen, in welchem Jahr du die Regelaltersgrenze erreichst. Es ist wichtig zu beachten, dass es auch Sonderregelungen gibt, die die Regelaltersgrenze beeinflussen können, wie z.B. die Möglichkeit der vorzeitigen Altersrente oder die Rente mit 63 für langjährig Versicherte. Es empfiehlt sich daher, sich frühzeitig über die individuellen Möglichkeiten und Bedingungen für den Renteneintritt zu informieren. **
Wie berechne ich die Regelaltersgrenze mit Excel?
Um die Regelaltersgrenze mit Excel zu berechnen, benötigst du das Geburtsdatum der Person. Du kannst die Funktion "JAHRE" verwenden, um die Anzahl der vergangenen Jahre seit dem Geburtsdatum zu berechnen. Dann kannst du die Regelaltersgrenze hinzufügen, die je nach Land und Jahr unterschiedlich sein kann, um das Jahr zu erhalten, in dem die Person das Rentenalter erreicht. **

Ähnliche Suchbegriffe für Regelaltersgrenze
Top-Angebote
Produkte zum Begriff Regelaltersgrenze:
-
Altersbilder und Arbeitsmarktpolitik. Was steckt hinter der Regelaltersgrenze?, Taschenbuch von Marco Kuklok, GRIN, 978-3-389-02667-0Altersbilder Und Arbeitsmarktpolitik. Was Steckt Hinter Der Regelaltersgrenze?, Taschenbuch Von Marco Kuklok, Grin, 978-3-389-02667-0, Seitenanzahl: 2416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
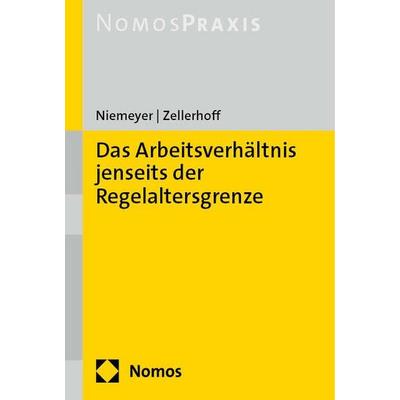
Niemeyer, Willem: Das Arbeitsverhältnis jenseits der RegelaltersgrenzeDas Arbeitsverhältnis jenseits der Regelaltersgrenze , Die Beschäftigung von Rentner:innen Der Fachkräftemangel durch demografischen Wandel führt zur Gretchenfrage der Unternehmen: Wie kann man die Arbeit im Alter für beide Parteien des Arbeitsverhältnisses attraktiv und rechtssicher gestalten? Das Beratungs-Handbuch Das neue Handbuch bündelt alle Rechtsfragen rund um die Erwerbstätigkeit nach Erreichen der Regelaltersgrenze. Es vermittelt konkrete Antworten und Gestaltungsmöglichkeiten für die praktischen Umsetzungsfragen: Begründung eines neuen Arbeitsverhältnisses oder Fortsetzung des bestehenden? Abhängige Beschäftigung oder Beratervertrag? Sind die Vereinbarungen befristbar - oder sollten es sein? Wie altersdiskriminierungsfrei formulieren? Welche Mitbestimmungsrechte hat der Betriebsrat? Auf welche Besonderheiten muss ich bei Durchführung und Kündigung der Vereinbarungen achten? Praxisnahe Schwerpunkte liegen auf dem Sozialversicherungs- und Steuerrecht (z.B. Beschäftigtenbegriff, Anrechnung von Rentenbezügen, Hinzuverdienstgrenze). Für die Praxis Das Handbuch liefert die prozessualen Besonderheiten mit und integriert Praxishinweise, Checklisten und Musterformulierungen für Arbeitgeber und Beschäftigte. Das Arbeitshandbuch für Rechtsanwält:innen in Kanzleien und Unternehmen, Personalabteilungen, Branchenverbände sowie gewerkschaftliche Interessenvertretungen auf Betriebs- wie Verbandsebene. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240815, Produktform: Kartoniert, Autoren: Niemeyer, Willem~Zellerhoff, Saskia Constanze, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 180, Keyword: Altersdiskriminierung; Befristetes Arbeitsverhältnis; Betriebliche Altersvorsorge; Demografischer Wandel; Entfristungsklage; Fachkräftemangel; Flexi-Rente; Hinzuverdienstgrenze; Low Performer; Rentenalter; Rentenbezug, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, Fachkategorie: Arbeitsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 180 Blätter, Länge: 222, Breite: 147, Höhe: 12, Gewicht: 306, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
-
Wie kann die Einführung von E-Rechnungen in einem Unternehmen die Effizienz der Buchhaltung und den Arbeitsaufwand für das Verwalten von Rechnungen verbessern?
Die Einführung von E-Rechnungen ermöglicht eine automatisierte Verarbeitung von Rechnungen, was zu einer schnelleren Bearbeitung und weniger manuellem Aufwand führt. Durch die elektronische Archivierung und einfache Suche nach Rechnungen können Fehler reduziert und die Transparenz verbessert werden. Zudem können Kosten gesenkt werden, da weniger Papier und Druckertinte benötigt werden. **
-
Wie kann die Faktura-Software dazu beitragen, den Rechnungsprozess in Unternehmen zu optimieren und die Effizienz bei der Verwaltung von Rechnungen zu steigern?
Die Faktura-Software automatisiert den Rechnungsprozess, indem sie wiederkehrende Rechnungen generiert und automatisch versendet. Dies spart Zeit und reduziert menschliche Fehler. Durch die Integration von Buchhaltungs- und Zahlungssystemen ermöglicht die Faktura-Software eine nahtlose Verwaltung von Rechnungen und Zahlungen, was die Effizienz steigert. Die Software bietet auch die Möglichkeit, Rechnungen elektronisch zu archivieren und zu verfolgen, was die Organisation und den Zugriff auf Rechnungsdaten erleichtert. Durch die Automatisierung von Aufgaben und die Bereitstellung von Echtzeit-Daten kann die Faktura-Software dazu beitragen, den Cashflow zu verbessern und die finanzielle Transparenz zu erhöhen. **
-
Wer übernimmt die Zahlung der Rechnungen eines Verstorbenen?
In der Regel sind die Erben für die Zahlung der Rechnungen eines Verstorbenen verantwortlich. Sie erben das Vermögen des Verstorbenen und müssen daher auch für die offenen Verbindlichkeiten aufkommen. Falls das Vermögen nicht ausreicht, um alle Schulden zu begleichen, wird das Erbe üblicherweise als "überschuldet" betrachtet und die Gläubiger gehen leer aus. **


Was ist ein Beleg und welche Bedeutung hat er in der Buchhaltung?
Ein Beleg ist ein Dokument, das eine Transaktion oder einen Geschäftsvorfall dokumentiert, wie z.B. eine Rechnung oder Quittung. In der Buchhaltung dient der Beleg als Nachweis für die Richtigkeit und Vollständigkeit der Buchführung. Ohne Belege können Einnahmen, Ausgaben und Vermögenswerte nicht ordnungsgemäß erfasst und nachvollzogen werden. **
Was ist ein Beleg und warum ist er wichtig für die Buchhaltung?
Ein Beleg ist ein Dokument, das eine Transaktion oder einen Geschäftsvorfall nachweist, wie z.B. eine Rechnung oder Quittung. Er ist wichtig für die Buchhaltung, da er als Nachweis für die Richtigkeit und Vollständigkeit der Buchführung dient und bei einer möglichen Prüfung durch das Finanzamt vorgelegt werden muss. Ohne Belege könnten Einnahmen und Ausgaben nicht ordnungsgemäß erfasst und nachvollzogen werden. **
Top-Angebote
Produkte zum Begriff Regelaltersgrenze:
-
Das Arbeitsverhältnis jenseits der Regelaltersgrenze, Fachbücher von Willem Niemeyer, Saskia Constanze ZellerhoffDie Beschäftigung von Rentner:innen Der Fachkräftemangel durch demografischen Wandel führt zur Gretchenfrage der Unternehmen: Wie kann man die Arbeit im Alter für beide Parteien des Arbeitsverhältnisses attraktiv und rechtssicher gestalten? Das Beratungs-Handbuch Das neue Handbuch bündelt alle Rechtsfragen rund um die Erwerbstätigkeit nach Erreichen der Regelaltersgrenze. Es vermittelt konkrete Antworten und Gestaltungsmöglichkeiten für die praktischen Umsetzungsfragen: Begründung eines neuen Arbeitsverhältnisses oder Fortsetzung des bestehenden, abhängige Beschäftigung oder Beratervertrag. Sind die Vereinbarungen befristbar - oder sollten sie es sein? Wie altersdiskriminierungsfrei formulieren? Welche Mitbestimmungsrechte hat der Betriebsrat? Auf welche Besonderheiten muss ich bei Durchführung und Kündigung der Vereinbarungen achten? Praxisnahe Schwerpunkte liegen auf dem Sozialversicherungs- und Steuerrecht (z. B. Beschäftigtenbegriff, Anrechnung von Rentenbezügen, Hinzuverdienstgrenze). Für die Praxis Das Handbuch liefert die prozessualen Besonderheiten mit und integriert Praxishinweise, Checklisten und Musterformulierungen für Arbeitgeber und Beschäftigte. Es ist das Arbeitshandbuch für Rechtsanwält:innen in Kanzleien und Unternehmen, Personalabteilungen, Branchenverbände sowie gewerkschaftliche Interessenvertretungen auf Betriebs- wie Verbandsebene.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Arbeitsverhältnis jenseits der Regelaltersgrenze, Taschenbuch von Willem Niemeyer,Saskia Constanze Zellerhoff, Nomos, 978-3-7560-1059-2Das Arbeitsverhältnis Jenseits Der Regelaltersgrenze, Taschenbuch Von Willem Niemeyer,saskia Constanze Zellerhoff, Nomos, 978-3-7560-1059-2, Seitenanzahl: 18049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altersbilder und Arbeitsmarktpolitik. Was steckt hinter der Regelaltersgrenze?, Taschenbuch von Marco Kuklok, GRIN, 978-3-389-02667-0Altersbilder Und Arbeitsmarktpolitik. Was Steckt Hinter Der Regelaltersgrenze?, Taschenbuch Von Marco Kuklok, Grin, 978-3-389-02667-0, Seitenanzahl: 2416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niemeyer, Willem: Das Arbeitsverhältnis jenseits der RegelaltersgrenzeDas Arbeitsverhältnis jenseits der Regelaltersgrenze , Die Beschäftigung von Rentner:innen Der Fachkräftemangel durch demografischen Wandel führt zur Gretchenfrage der Unternehmen: Wie kann man die Arbeit im Alter für beide Parteien des Arbeitsverhältnisses attraktiv und rechtssicher gestalten? Das Beratungs-Handbuch Das neue Handbuch bündelt alle Rechtsfragen rund um die Erwerbstätigkeit nach Erreichen der Regelaltersgrenze. Es vermittelt konkrete Antworten und Gestaltungsmöglichkeiten für die praktischen Umsetzungsfragen: Begründung eines neuen Arbeitsverhältnisses oder Fortsetzung des bestehenden? Abhängige Beschäftigung oder Beratervertrag? Sind die Vereinbarungen befristbar - oder sollten es sein? Wie altersdiskriminierungsfrei formulieren? Welche Mitbestimmungsrechte hat der Betriebsrat? Auf welche Besonderheiten muss ich bei Durchführung und Kündigung der Vereinbarungen achten? Praxisnahe Schwerpunkte liegen auf dem Sozialversicherungs- und Steuerrecht (z.B. Beschäftigtenbegriff, Anrechnung von Rentenbezügen, Hinzuverdienstgrenze). Für die Praxis Das Handbuch liefert die prozessualen Besonderheiten mit und integriert Praxishinweise, Checklisten und Musterformulierungen für Arbeitgeber und Beschäftigte. Das Arbeitshandbuch für Rechtsanwält:innen in Kanzleien und Unternehmen, Personalabteilungen, Branchenverbände sowie gewerkschaftliche Interessenvertretungen auf Betriebs- wie Verbandsebene. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240815, Produktform: Kartoniert, Autoren: Niemeyer, Willem~Zellerhoff, Saskia Constanze, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 180, Keyword: Altersdiskriminierung; Befristetes Arbeitsverhältnis; Betriebliche Altersvorsorge; Demografischer Wandel; Entfristungsklage; Fachkräftemangel; Flexi-Rente; Hinzuverdienstgrenze; Low Performer; Rentenalter; Rentenbezug, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, Fachkategorie: Arbeitsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 180 Blätter, Länge: 222, Breite: 147, Höhe: 12, Gewicht: 306, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann habe ich die Regelaltersgrenze erreicht?
"Wann habe ich die Regelaltersgrenze erreicht?" Die Regelaltersgrenze in Deutschland liegt derzeit bei 67 Jahren. Um herauszufinden, wann du diese erreichen wirst, musst du dein Geburtsdatum kennen. Anhand dieses Datums kannst du berechnen, in welchem Jahr du die Regelaltersgrenze erreichst. Es ist wichtig zu beachten, dass es auch Sonderregelungen gibt, die die Regelaltersgrenze beeinflussen können, wie z.B. die Möglichkeit der vorzeitigen Altersrente oder die Rente mit 63 für langjährig Versicherte. Es empfiehlt sich daher, sich frühzeitig über die individuellen Möglichkeiten und Bedingungen für den Renteneintritt zu informieren. **
-
Wie berechne ich die Regelaltersgrenze mit Excel?
Um die Regelaltersgrenze mit Excel zu berechnen, benötigst du das Geburtsdatum der Person. Du kannst die Funktion "JAHRE" verwenden, um die Anzahl der vergangenen Jahre seit dem Geburtsdatum zu berechnen. Dann kannst du die Regelaltersgrenze hinzufügen, die je nach Land und Jahr unterschiedlich sein kann, um das Jahr zu erhalten, in dem die Person das Rentenalter erreicht. **
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
-
Wie kann die Einführung von E-Rechnungen in einem Unternehmen die Effizienz der Buchhaltung und den Arbeitsaufwand für das Verwalten von Rechnungen verbessern?
Die Einführung von E-Rechnungen ermöglicht eine automatisierte Verarbeitung von Rechnungen, was zu einer schnelleren Bearbeitung und weniger manuellem Aufwand führt. Durch die elektronische Archivierung und einfache Suche nach Rechnungen können Fehler reduziert und die Transparenz verbessert werden. Zudem können Kosten gesenkt werden, da weniger Papier und Druckertinte benötigt werden. **
Ähnliche Suchbegriffe für Regelaltersgrenze
-
Wie kann die Faktura-Software dazu beitragen, den Rechnungsprozess in Unternehmen zu optimieren und die Effizienz bei der Verwaltung von Rechnungen zu steigern?
Die Faktura-Software automatisiert den Rechnungsprozess, indem sie wiederkehrende Rechnungen generiert und automatisch versendet. Dies spart Zeit und reduziert menschliche Fehler. Durch die Integration von Buchhaltungs- und Zahlungssystemen ermöglicht die Faktura-Software eine nahtlose Verwaltung von Rechnungen und Zahlungen, was die Effizienz steigert. Die Software bietet auch die Möglichkeit, Rechnungen elektronisch zu archivieren und zu verfolgen, was die Organisation und den Zugriff auf Rechnungsdaten erleichtert. Durch die Automatisierung von Aufgaben und die Bereitstellung von Echtzeit-Daten kann die Faktura-Software dazu beitragen, den Cashflow zu verbessern und die finanzielle Transparenz zu erhöhen. **
-
Wer übernimmt die Zahlung der Rechnungen eines Verstorbenen?
In der Regel sind die Erben für die Zahlung der Rechnungen eines Verstorbenen verantwortlich. Sie erben das Vermögen des Verstorbenen und müssen daher auch für die offenen Verbindlichkeiten aufkommen. Falls das Vermögen nicht ausreicht, um alle Schulden zu begleichen, wird das Erbe üblicherweise als "überschuldet" betrachtet und die Gläubiger gehen leer aus. **
-
Was ist ein Beleg und welche Bedeutung hat er in der Buchhaltung?
Ein Beleg ist ein Dokument, das eine Transaktion oder einen Geschäftsvorfall dokumentiert, wie z.B. eine Rechnung oder Quittung. In der Buchhaltung dient der Beleg als Nachweis für die Richtigkeit und Vollständigkeit der Buchführung. Ohne Belege können Einnahmen, Ausgaben und Vermögenswerte nicht ordnungsgemäß erfasst und nachvollzogen werden. **
-
Was ist ein Beleg und warum ist er wichtig für die Buchhaltung?
Ein Beleg ist ein Dokument, das eine Transaktion oder einen Geschäftsvorfall nachweist, wie z.B. eine Rechnung oder Quittung. Er ist wichtig für die Buchhaltung, da er als Nachweis für die Richtigkeit und Vollständigkeit der Buchführung dient und bei einer möglichen Prüfung durch das Finanzamt vorgelegt werden muss. Ohne Belege könnten Einnahmen und Ausgaben nicht ordnungsgemäß erfasst und nachvollzogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.